Kínai nyomás alatt az európai buszgyártás: az ACEA szerint a következő két év döntheti el az ágazat jövőjét
Az európai autóbuszpiac soha nem látott ütemben halad a villamosítás felé, az átállás gazdasági és ipari előnyeiből azonban egyre nagyobb részt szereznek meg a kínai gyártók. Miközben az új városi autóbuszok mintegy 60%-a már akkumulátoros elektromos hajtású, a kínai márkák részesedése az uniós villanybuszpiacon 2025-re elérte a 28%-ot, a városi elektromos autóbuszok között pedig már 32%-ot tett ki. Az Európai Autógyártók Szövetsége (ACEA) állásfoglalásában arra figyelmeztet, hogy az európai autóbuszgyártás versenypozíciója gyorsabban romlik, mint a járműipar bármely más területén. A szervezet szerint sürgős iparpolitikai beavatkozásra van szükség, különben Európa hosszú távon elveszítheti az elektromos közösségi közlekedéshez kapcsolódó gyártási, fejlesztési és technológiai kapacitásainak jelentős részét.
Az európai járműipar 17 meghatározó személygépkocsi-, kishaszonjármű-, tehergépkocsi- és autóbuszgyártóját képviselő ACEA tagjai között olyan jelentős haszonjárműgyártók találhatók, mint a Daimler Truck, az Iveco Group, a MAN-t és a Scaniát tömörítő TRATON-csoport, valamint a Volvo Group. A szervezet állásfoglalása szerint az autóbuszgyártás mára az európai iparpolitika egyik stratégiai jelentőségű területévé vált. Az ágazat különlegessége, hogy a kereslet jelentős része közvetlenül közpénzekből finanszírozott beszerzésekhez kapcsolódik, így az uniós és nemzeti szabályozás nemcsak a környezetvédelmi célok teljesülését, hanem a gyártók közötti verseny feltételeit is alapvetően befolyásolja.
A kérdés súlyát jól érzékelteti, hogy az Európai Unióban jelenleg mintegy 680 ezer autóbusz közlekedik, amelyek jelentős része közszolgáltatási szerződések alapján végez személyszállítást. A városi autóbuszok piaca gyakorlatilag teljes egészében a közbeszerzésektől és a közfinanszírozástól függ, miközben a helyközi és távolsági szegmensben a magánüzemeltetők szerepe is meghatározó. Az ACEA szerint ezért különösen ellentmondásos, hogy az európai adófizetők pénzéből támogatott járműbeszerzések egyre nagyobb hányadát Európán kívüli gyártók nyerik el.
Európa villamosít, Kína egyre nagyobb piaci részesedést szerez
Az ACEA adatai alapján az Európai Unióban 2026 első felében 22 590 új autóbuszt helyeztek forgalomba, ami 22,7%-os növekedést jelent az előző év azonos időszakához képest. A bővülés különösen Lengyelországban volt jelentős, ahol 78%-kal emelkedtek a regisztrációk, de Olaszországban 51,6%-os, Németországban és Franciaországban pedig egyaránt 21,6%-os növekedést mértek. A nagyobb piacok közül egyedül Spanyolországban csökkent az új autóbuszok forgalomba helyezése, 8,5%-kal.
A növekedéssel párhuzamosan a városi autóbuszok villamosítása is felgyorsult, amiben meghatározó szerepet játszanak az uniós tiszta járművekre vonatkozó beszerzési előírások, az önkormányzatok klímavédelmi vállalásai és a gyártókra érvényes szén-dioxid-kibocsátási követelmények. A villamosítás gyorsasága azonban egyre élesebb iparpolitikai ellentmondást hoz felszínre.
A kínai márkák 2025-ben az Európai Unió teljes autóbuszpiacának mintegy 9%-át, az elektromos autóbuszok piacának viszont már 28%-át birtokolták. Ha kizárólag a városi autóbuszokat vizsgáljuk, részesedésük 20%, a tisztán elektromos városi járművek között pedig 32% volt. Összehasonlításképpen a Kínában gyártott személygépkocsik az uniós újautó-eladásoknak mindössze 7%-át adták ugyanebben az évben. A kínai gyártók térnyerése tehát az autóbuszpiacon jóval előrehaladottabb, mint a személygépkocsik esetében, méghozzá éppen abban a szegmensben, amelynek fejlődését jelentős részben európai közpénzekből finanszírozott beszerzések és uniós szabályozási ösztönzők segítik elő.
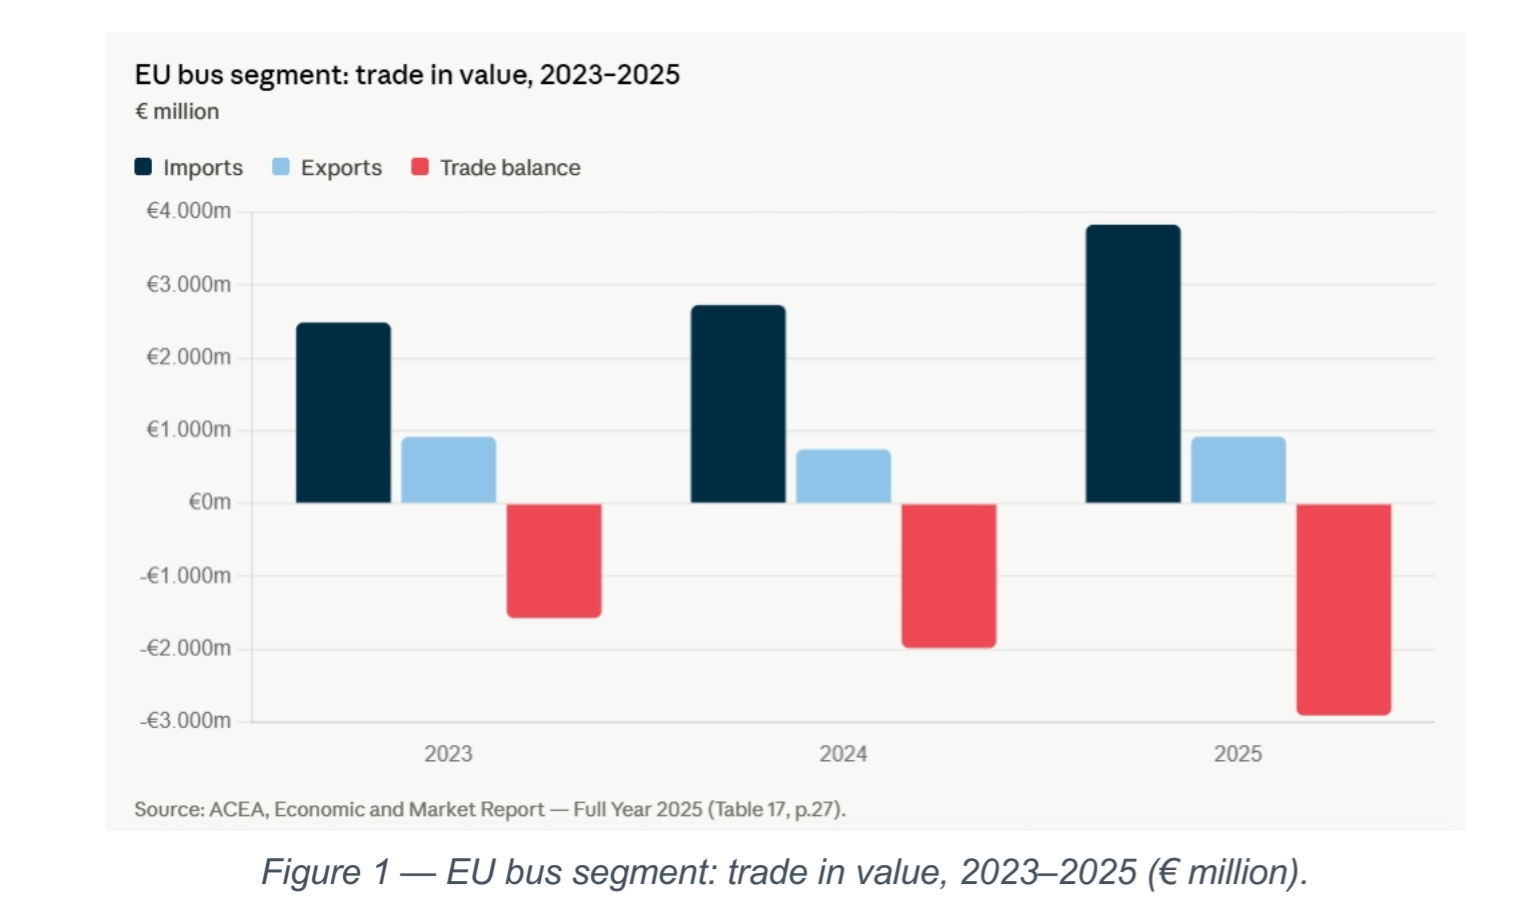
A kereskedelmi mérleg alakulása szintén kedvezőtlen folyamatot jelez. Az Európai Unió autóbuszokra vonatkozó külkereskedelmi hiánya a 2023-as 1,6 milliárd euróról 2025-re 2,9 milliárd euróra nőtt, utóbbi évben önmagában 46,8%-kal emelkedett. A Kínából származó autóbuszimport értéke eközben először haladta meg az egymilliárd eurót, közel 70%-kal felülmúlva az egy évvel korábbit.
Az ACEA hangsúlyozza, hogy az európai ipari háttér továbbra is jelentős. Az Európai Unió 12 tagállamában több mint 38 autóbusz-összeszerelő üzem működik, a legfontosabb gyártóközpontok Lengyelországban, Franciaországban, Németországban, Olaszországban, Spanyolországban, Csehországban, Hollandiában, Belgiumban és Portugáliában találhatók, de Magyarországon, Litvániában és Romániában is folyik autóbuszgyártás. Az uniós termelés 2025-ben még 8,9%-kal növekedett. A meglévő gyártókapacitások hosszú távú fennmaradása azonban korántsem biztosított. A megrendelések elvesztése nemcsak az összeszerelő üzemeket érinti, hanem az európai beszállítókat, mérnöki fejlesztőközpontokat, alkatrészgyártókat és kutatás-fejlesztési tevékenységeket is.
Nem csupán az alacsonyabb árak jelentik a kínai gyártók előnyét
A kínai autóbuszgyártók árversenyben mutatkozó előnye nem feltétlenül a hatékonyabb termelésből fakad. Az ACEA elemzése szerint az egy alkalmazottra jutó árbevétel alapján a nyugati gyártók általában továbbra is termelékenyebbek kínai versenytársaiknál. Az árkülönbség hátterében sokkal inkább a két ipari rendszer eltérő szerkezete áll.
A kínai gyártók egyik legfontosabb előnye a vertikális integráció. Míg az európai autóbuszgyártók jellemzően független beszállítóktól szerzik be a főegységeket, és így azok árában a beszállítók nyereséghányadát is megfizetik, addig több jelentős kínai vállalat saját maga állítja elő a hajtásrendszer, az elektronika és az energiatárolás meghatározó elemeit, vagy közvetlen vállalatcsoporton belüli kapcsolatokkal rendelkezik az ezeket gyártó cégekhez.
Ehhez társul a hatalmas kínai belföldi piac előnye. Kína városibusz-állománya már nagyrészt villamosított, a gyártók pedig az otthoni megrendeléseken keresztül korábban megtéríthették a platformfejlesztés, a szoftverek és az akkumulátortechnológia költségeinek jelentős részét. Az európai piacra szánt járművek így sok esetben már kiforrott, nagy sorozatban gyártott konstrukciókra épülhetnek. Az ACEA szerint ráadásul egy hasonló kapacitású gyár felépítése Kínában akár 60%-kal is kevesebbe kerülhet, mint Európában.
A költségelőnyt tovább növelik az állami támogatások, az adókedvezmények, a kedvezményes finanszírozási konstrukciók, valamint az alacsonyabb mérnöki és általános működési költségek. A szövetség szerint egyes vezető kínai gyártóknál a különböző támogatási formák a nettó eredmény érdemi részét adják. Ezeket a költségelőnyöket az európai gyártók pusztán saját termelésük hatékonyságának javításával aligha tudják ellensúlyozni. Különösen akkor kerülnek hátrányba, ha a közbeszerzéseknél szinte kizárólag az ajánlati ár dönt.
Az európai összeszerelés önmagában nem jelent európai értékteremtést
Az európai ipar védelme szempontjából önmagában nem elegendő a járművek származási országát vizsgálni. Az ACEA szerint a döntő kérdés nem az, hogy egy autóbusz vámjogi értelemben hol készült, hanem az, hogy hol keletkezik a hozzáadott érték, hol zajlik a fejlesztés, és ki rendelkezik a meghatározó technológiák felett.
A szövetség elismeri, hogy a kínai gyártók európai összeszerelő üzemeinek megjelenése önmagában kedvező fejlemény is lehet. Ehhez azonban az szükséges, hogy a helyi gyártással együtt a beszállítói tevékenység, a mérnöki munka és a technológiai kompetenciák egy része is Európába kerüljön. Ha az akkumulátorcellák, a hajtásrendszerek, az elektronika, a szoftverek és a fejlesztési feladatok továbbra is Európán kívül maradnak, a helyi összeszerelés csak korlátozott gazdasági előnyöket biztosít.
Az ACEA ezért azt szorgalmazza, hogy az európai hozzáadott érték meghatározásakor a teljes járműipari értékláncot vizsgálják, beleértve a kutatás-fejlesztést, a mérnöki tevékenységet, a szoftverfejlesztést és az akkumulátorcsomagok integrációját is.
Az állásfoglalás Magyarország szempontjából is figyelemre méltó megállapítást tartalmaz. Az ACEA szerint az Európai Unión belül jelenleg egyetlen jelentős, Európán kívüli gyártóhoz tartozó autóbusz-összeszerelő üzem működik, mégpedig Magyarországon.
A szállítási határidők is versenyhátrányt okoznak
Az európai autóbuszgyártók az elmúlt években a szállítási határidők terén is hátrányba kerültek kínai versenytársaikkal szemben. Az ACEA ugyanakkor arra hívja fel a figyelmet, hogy 2020 óta több rendkívüli körülmény együttesen nehezítette az európai termelést.
A koronavírus-járvány miatt visszaeső kereslet kapacitáscsökkentésekhez vezetett, az ukrajnai háború ellátási láncokat szakított meg, az elektronikai alkatrészek hiánya pedig további fennakadásokat okozott. Ehhez járultak a 2024 közepétől alkalmazandó GSR II biztonsági előírásokhoz kapcsolódó fejlesztési és homologizációs feladatok, valamint a NextGenerationEU forrásaiból finanszírozott, 2025–2026-ra koncentrálódó járműátadások. Mindez éppen akkor történt, amikor a gyártóknak teljes termékportfóliójukat, üzemeiket és beszállítói hálózatukat az elektromobilitás követelményeihez kellett igazítaniuk.
A szövetség szerint a szállítási idők azóta fokozatosan normalizálódnak, de bizonyos strukturális hátrányok továbbra is fennállnak. Az európai gyártók ugyanis nem rendelhetnek meg nagy értékű alkatrészeket, és nem köthetnek le jelentős gyártókapacitást olyan közbeszerzésekre, amelyek megnyerése bizonytalan. Ezzel szemben a nagy és kiszámítható hazai piaccal rendelkező kínai vállalatok könnyebben gyárthatnak előre.
Az ACEA ezért hosszabb szállítási határidőket, kötelező mennyiségi vállalásokat tartalmazó keretszerződéseket, összevont megrendeléseket és egységesebb műszaki követelményeket sürget. Álláspontja szerint a túlságosan rövid teljesítési határidők akaratlanul is azoknak a beszállítóknak kedvezhetnek, amelyek nagyobb raktárkészlettel vagy előre legyártott járművekkel rendelkeznek.
A szövetség arra is figyelmeztet, hogy a beszerzési szándékok uniós szintű összegyűjtése önmagában nem elegendő. A gyártók nem fognak jelentős kapacitásbővítést végrehajtani pusztán előrejelzések alapján, ha azok mögött nem állnak tényleges megrendelések és hosszú távon kiszámítható finanszírozási programok.
A távolsági autóbuszoknál egészen más a helyzet
Az ACEA külön hangsúlyozza, hogy a városi és a távolsági autóbuszok villamosítását nem lehet azonos szabályozási logika alapján kezelni. Miközben a városi szegmensben az akkumulátoros elektromos hajtás már meghatározóvá vált, a helyközi és távolsági autóbuszok körében a zéró emissziós járművek részesedése 2024-ben és 2025-ben egyaránt mindössze 4% volt.
Ennek alapvetően üzemeltetési és gazdasági okai vannak. A városi autóbuszok jellemzően előre meghatározott útvonalakon, központi telephelyekről közlekednek, így töltésük és napi energiaigényük viszonylag jól tervezhető. A távolsági autóbuszok ezzel szemben változó útvonalakon, nagyobb távolságokon közlekednek, megfelelő nyilvános töltőinfrastruktúra nélkül, miközben beszerzésüket sok esetben szűk nyereséghányaddal működő magánvállalkozások finanszírozzák.
Az ACEA szerint Európában 2026-ban indultak el az első, zéró emissziós távolsági autóbuszok sorozatgyártására kialakított gyártósorok. A gyártóknak jelenleg párhuzamosan kell fejleszteniük és típusjóváhagyatniuk a dízel- és a zéró emissziós konstrukciókat, miközben az utóbbiak iránti kereslet még nem teszi lehetővé a fejlesztési költségek nagy sorozaton történő megtérülését. A szövetség ezért azt kéri, hogy a jogalkotók a távolsági szegmensben elsősorban a szükséges üzemeltetési és infrastrukturális feltételek megteremtésére összpontosítsanak, és ne egyszerűen a városi autóbuszoknál alkalmazott szabályozási megoldásokat terjesszék ki erre a piacra.
A közbeszerzések átalakítását sürgeti az ACEA
Az ACEA fellépése nem előzmény nélküli: 2026 júniusában négy európai autóbuszgyártó, a spanyol Beulas, a svájci HESS, a lengyel Solaris Bus & Coach és a holland VDL Bus Group már közösen sürgette az európai hozzáadott értéket előnyben részesítő, úgynevezett „Made in Europe” követelmények bevezetését. A kezdeményezéshez kapcsolódó vitában a Nemzetközi Tömegközlekedési Szövetség (UITP) is támogatásáról biztosította az európai preferencia elvét, ugyanakkor annak fokozatos és célzott alkalmazását szorgalmazta, figyelembe véve a rendelkezésre álló gyártókapacitásokat, a beszerzési költségeket, a versenyt és a közösségi közlekedés villamosításának célkitűzéseit.
Az európai autóbuszgyártás versenyképességének megőrzéséhez a közbeszerzési szabályok átalakítására is szükség lenne, hogy azok a jelenleginél nagyobb súllyal vegyék figyelembe az uniós iparpolitikai célokat. Ennek egyik legfontosabb eszköze az Industrial Accelerator Act, amelynek európai gyártástartalomra vonatkozó rendelkezéseit a szervezet szigorítaná.
A szövetség különösen azt kifogásolja, hogy a javasolt szabályozás 11. cikkének (3) bekezdése lehetőséget adna a tagállamoknak a „Made in the EU” követelmények mellőzésére, amennyiben azok alkalmazása 25%-ot meghaladó beszerzési költségkülönbséget eredményezne. Az ACEA szerint ez éppen azokban az eljárásokban tenné hatástalanná az európai ipar védelmét szolgáló előírásokat, amelyekben a kínai gyártók strukturális árelőnye a legjelentősebb. A szövetség ezért a kivételi lehetőség megszüntetését, valamint az európai hozzáadott érték szélesebb körű elismerését javasolja.
Emellett kötelezővé tenné, hogy a közpénzből finanszírozott autóbuszbeszerzéseknél az ajánlatok értékelése ne kizárólag vagy túlnyomórészt az ár alapján történjen. A járművek teljes életciklusára kiterjedő szempontok között megjelennének a környezetvédelmi, társadalmi és vállalatirányítási követelmények, az ellátásbiztonság, a karbantartási és alkatrészellátási háttér, a szoftveres szolgáltatások, a kiberbiztonság és az európai kutatás-fejlesztési tevékenység is. Az ajánlatok elbírálásakor így nemcsak a beszerzési költségeket, hanem a járművek teljes üzemeltetési időszakában jelentkező gazdasági és műszaki szempontokat is figyelembe kellene venni.
A műszaki követelmények egységesítésének részeként a szervezet a VECTO alkalmazását is szorgalmazza az autóbuszok energiafogyasztásának összehasonlítására. Álláspontja szerint indokolatlan többletköltséget okoz, hogy számos közlekedési hatóság továbbra is SORT-adatokat kér a tenderekben, miközben a VECTO már az uniós szabályozásban rögzített módszertan. A párhuzamos számítások megszüntetése a gyártók adminisztratív és fejlesztési terheit is csökkenthetné.
A kiberbiztonság is egyre fontosabb szempont
A kínai autóbuszgyártók térnyerése nemcsak gazdasági, hanem kiberbiztonsági kérdéseket is felvet. Az ACEA szerint több európai országban is aggodalmat okoz a külföldi beszállítóktól való növekvő függőség, valamint a járművek digitális rendszereihez való hozzáférés és az érzékeny adatok esetleges továbbításának kockázata.
A szervezet példaként Norvégiát említi, ahol a biztonságpolitikai együttműködésben nem részt vevő országokból származó új autóbuszok részesedése a 2018-as nulláról 2025-re 65%-ra emelkedett. A norvég kormány ezért olyan közbeszerzési iránymutatásokon dolgozik, amelyek nagyobb hangsúlyt helyeznének a beszállítók diverzifikációjára, az ellátási láncok ellenálló képességére és a biztonságpolitikai partnerországokból származó beszállítók előnyben részesítésére. A javaslatok bizonyos esetekben a zéró emissziós beszerzési követelmények alóli kivételt is lehetővé tennék, ha azt biztonsági, műszaki vagy aránytalan költségekkel kapcsolatos szempontok indokolják.
Az ACEA ugyanakkor nem új, párhuzamos kiberbiztonsági szabályrendszer létrehozását tartja szükségesnek. Ehelyett az ENSZ-EGB R155 előírásait tekinti megfelelő kiindulópontnak, amelyek a gyártók kiberbiztonsági irányítási rendszerein keresztül már jelenleg is megkövetelik a beszállítói és informatikai kockázatok azonosítását, értékelését és kezelését.
A szervezet emellett azt javasolja, hogy az uniós nehézgépjárművek szén-dioxid-kibocsátásáról szóló 2019/1242/EU rendelet 2027 végéig esedékes felülvizsgálatakor az ellátásbiztonsági követelményeket terjesszék ki a digitális és kiberbiztonsági függőségekre is.
Európán kívül is egyre nehezebb a verseny
A kínai gyártók előretörése az európai vállalatok hagyományos exportpiacain is egyre érezhetőbb. Latin-Amerikában, Afrikában és Ázsiában szintén gyorsan bővül az elektromos autóbuszok piaca, ahol az európai gyártók korábban elsősorban dízelüzemű járműveikkel építettek ki jelentős piaci pozíciókat.
A kínai gyártók ezeken a piacokon nemcsak kedvező árakkal, hanem sok esetben integrált finanszírozási megoldásokkal is versenyeznek. Az ACEA szerint ezért az európai exportfinanszírozásnak is támogatnia kellene azokat a komplex ajánlatokat, amelyek a járművek mellett a töltőinfrastruktúrát, a finanszírozást és a karbantartási szolgáltatásokat egyaránt magukban foglalják.
A szervezet az Európai Unió Global Gateway kezdeményezését is fontos eszköznek tartja. A program 2025 végéig több mint 306 milliárd eurót mozgósított, meghaladva a 2021 és 2027 közötti időszakra kitűzött 300 milliárd eurós célt. Az ACEA szerint az uniós finanszírozással megvalósuló külföldi közösségi közlekedési beruházásoknál is figyelembe kellene venni az európai hozzáadott értéket, az ellátásbiztonságot és az európai műszaki szabványokat.
Különösen fontosnak tartja az Európán kívül közlekedési szolgáltatásokat üzemeltető európai vállalatokkal való együttműködést, mivel ezek révén az uniós technológiák és járművek új piacokra juthatnának el. A szövetség érvelése szerint az exportpiacok elvesztése visszahat az európai gyártók hazai versenyképességére is: a kisebb gyártási volumen miatt a fejlesztési és ipari költségek kevesebb jármű között oszlanak meg, ami tovább növeli az egységköltségeket.
A következő két év dönthet az európai autóbuszgyártás jövőjéről
Az ACEA különösen sürgetőnek tartja a szükséges intézkedések meghozatalát. A következő 24 hónapban megszülető iparpolitikai döntések hosszú távon befolyásolhatják, hogy a következő évtizedben mely gyártók válhatnak az európai autóbuszpiac meghatározó szereplőivé.
A mostantól 2030-ig odaítélt szerződések ugyanis nem csupán egyszeri autóbusz-megrendeléseket jelentenek. A járművekhez hosszú évekre szóló karbantartási, alkatrészellátási, szoftveres és egyéb szolgáltatási kapcsolatok társulnak, amelyek jelentős bevételeket és technológiai függőségeket teremthetnek. Ha ezek a szerződések nagy arányban Európán kívüli gyártókhoz kerülnek, az a későbbi európai fejlesztési és gyártási kapacitások fenntartását is megnehezítheti.
A csak 2030-tól alkalmazandó iparpolitikai intézkedések ezért az ACEA szerint már túl későn lépnének életbe. Addigra ugyanis a jelenleg zajló és a következő években lezáruló beszerzések már hosszú időre átrendezhetik az európai autóbuszpiacot.
Az ACEA hangsúlyozza, hogy az európai autóbuszgyártók nem a versenytől való elzárkózást kérik. Azt sürgetik, hogy a közpénzből finanszírozott beszerzéseknél az ajánlati ár mellett az európai munkahelyek megőrzése, a helyben keletkező hozzáadott érték, a technológiai fejlesztések, az ellátásbiztonság és a hosszú távú szolgáltatási háttér is érdemi szerepet kapjon.